- Home
- Publikumsfonds
- Spezialfonds
- Unternehmen
- Investmentansatz
- Verantwortungsbewusstes Investieren
- Team
- Karriere
- Aktuelles
- Kontakt

Kontakt
18.11.2026
Q4 2026 - PRISMAnavigator
INVESTMENTNAVIGATOR
In den zurückliegenden Monaten waren die Fragen hinsichtlich der geopolitischen Entwicklung auf der einen Seite und der Monetarisierung der gigantischen Investitionen in die KI-Wertschöpfungskette auf der anderen Seite die dominierenden Themen. Nun sorgt der Zinsanstieg am kurzen wie am langen Ende der Zinskurve zunehmend für Verunsicherung bei den globalen Investoren. Die Zinsentwicklung an den Kapitalmärkten ist u. E. in den nächsten Wochen das entscheidende Thema, denn der Bedarf an Finanzmitteln für Staaten wie auch Unternehmen zur Finanzierung der gigantischen KI-Investitionen ist enorm.
Die Zinserhöhungen der Notenbanken in den USA und Europa waren im Laufe des Jahres überraschend. Noch zu Jahresbeginn sind die Marktteilnehmer von sinkenden Notenbankzinsen ausgegangen. Ein weiterer Anstieg des „Geldpreises“ hätte ohne Zweifel negative Auswirkungen auf die realwirtschaftliche Entwicklung. Die Aktienmärkte haben demgemäß bereits das Multiple für die Unternehmensbewertung nach unten angepasst.
Download PRISMAnavigator Q4 2026 - PDF
KAPITALMÄRKTE
Ganz aktuell machen sich die Investoren Sorgen hinsichtlich der Finanzierung des Ausbaus von Datencenter-Kapazitäten, die die Rechenleistung für KI-Anwendungen liefern sollen. Diese Erweiterungen hängen immer stärker von der Aufnahme von Fremdkapital durch die Cloud-Service-Provider und sog. „Neoclouds“ ab. Höhere Finanzierungskosten, so die Bedenken, könnten den Ausbau verzögern bzw. entscheidend einbremsen. Bei den „Neoclouds“ als schwächeren Gliedern in der Wertschöpfungskette fallen momentan die Aktien- wie auch Anleihepreise signifikant. Dennoch besteht u. E. kein Zweifel daran, dass es sich bei der Entwicklung der Künstlichen Intelligenz um ein „epochales Ereignis“ handelt, welches fast alle Bereiche im Privat- und im Wirtschaftsleben in den nächsten Jahren beeinflussen und verändern wird. Der nächste Schritt ist der Einsatz von KI-Agenten, die im privaten wie auch im geschäftlichen Bereich zunehmend Tätigkeiten übernehmen.
Die geopolitische Lage, insbesondere die Entwicklung der Konflikte USA-Iran und Russland-Ukraine, ist nur sehr schwer zu prognostizieren. Man muss aber davon ausgehen, dass sich die neue multipolare Weltordnung, bei der die beiden Supermächte USA und China auf vielen Feldern konkurrieren, manifestiert. Europa und die restliche Welt finden sich zwischen diesen Blöcken wieder.
Diese veränderte internationale Architektur und der Ausbau der Künstlichen Intelligenz bringen neue Investmentchancen mit sich, die wir für die Portfolien sowohl auf der Aktien- als auch auf der Rentenseite nutzen wollen. Als global anlegender Multi-Asset Fonds ist insbesondere unser Publikumsfonds Prisma Aktiv UI prädestiniert, diese Opportunitäten wahrzunehmen.
Realwirtschaft:
Entscheidend ist weiterhin die starke Gewinnentwicklung in den USA und in Europa. Die Gewinne für die US-Unternehmen im S+P 500 sollen im laufenden Jahr um mehr als 30% ansteigen. Für die europäischen Unternehmen wird z. B. im Stoxx 600 ein Gewinnanstieg von mehr als 20% erwartet. Besonders hervorzuheben ist dabei, dass im Gegensatz zu einem normalen Jahresverlauf die Gewinnschätzungen in den letzten Monaten weiter nach oben angepasst wurden (positive Gewinnrevisionen). Hervor sticht dabei der dominante Technologiesektor, aber auch andere Branchen profitieren zunehmend vom „Super-Zyklus“ der Investitionen. Es gibt nur wenige Branchen, wie z. B. die strukturell schwierige Automobilbranche oder die Reisebranche, bei denen negative Gewinnrevisionen zu Buche stehen. Schwierig bleibt es auch im Konsumbereich, da die Verbraucher von den hohen Preissteigerungen im Energiebereich besonders betroffen sind. Verbesserte Gewinnentwicklung konstatieren wir dagegen selektiv in Asien. Dies gilt insbesondere für die Märkte Japan, Taiwan und Südkorea.
Wie bereits beschrieben, hätte das gestiegene Zinsniveau bei längerem Fortbestand auf diesem Niveau (aktuell 3% Realverzinsung bei den richtungsweisenden 10jährigen US-Treasuries) eine bremsende Wirkung auf die konjunkturelle Entwicklung. Nach einer Berechnung der US-Investmentbank Goldman Sachs reduziert sich das GDP-Wachstum in den entwickelten Volkswirtschaften bei einem Zinsanstieg um 100 Basispunkte im Schnitt um ca. 0,6% p.a.
Wir glauben weiterhin daran, dass die starke Gewinnentwicklung der Unternehmen den Zinsanstieg kompensieren kann. So liegen die Konsens-Annahmen für das kommende Jahr 2027 für den amerikanischen S&P 500 bei plus 16% und beim Euro Stoxx 50 bei plus 12% in Bezug auf die Erträge.
In speziellen Bereichen der Industrie sind wir allerdings inzwischen etwas vorsichtiger geworden. Der normale Zyklus eines Aufschwungs im Halbleitersektor dauert in der Regel 1,5 Jahre. Der momentane Aufschwung, dynamisch wie noch nie zuvor in der Geschichte, hat im Q3 2025 begonnen und sollte damit im aktuell laufenden Q4 2026 seinen Höhepunkt überschreiten.
Auf der anderen Seite profitieren Unternehmen aus unterschiedlichsten Branchen verstärkt über den Einsatz von KI-Werkzeugen. Damit wird es u. E. zu einer Verschiebung der positiven Gewinnrevisionen von den KI-Ausrüstern hin zu den KI-Anwendern kommen mit entsprechendem Potential für die Aktienkurse dieser Unternehmen.
In China wird die Entwicklung der Künstlichen Intelligenz gezielt gefördert und subventioniert. Chinesische Unternehmen sowie Haushalte setzen im großen Maße KI ein. Leider ist der Wettbewerb und die Überkapazitäten in der chinesischen Industrie so ausgeprägt, dass es den meisten Unternehmen schwerfällt, nachhaltig Gewinnanstiege zu generieren. Investments in dieser Region haben in diesem Jahr bisher keinen positiven Portfoliobeitrag gebracht. Bei den nationalen Champions, wie Alibaba und Tencent sehen wir auf aktuellem Kursniveau aber ein gutes Chance-Risiko-Verhältnis.
Die starke Gewinnentwicklung der Unternehmen bestimmt nach wie vor die realwirtschaftliche PRISMA-Ampelfarbe und diese bleibt weiterhin auf „Grün“.
Geld- & Fiskalpolitik:
Das erneute Aufflammen des Iran-Konflikts hat die Energiepreise im dritten Quartal wieder nach oben getrieben: Der Ölpreis der Sorte Brent notiert aktuell um 105 USD je Barrel, Erdgas bei über 87 EUR je MWh, höher als zu Beginn des Ukraine-Krieges. Parallel dazu kam es an den Rentenmärkten zu einem kräftigen Renditeanstieg. Die Rendite zehnjähriger Bundesanleihen kletterte von 2,86% Ende Juni auf 3,59% Ende September, 30-jährige Bundesanleihen erreichten beinahe die 4%-Marke. Nur ein Teil dieses Anstiegs lässt sich aus unserer Sicht mit dem Energiepreisschock erklären. Denn auch die Realrenditen stiegen deutlich. Darin spiegelt sich einerseits eine zunehmende Skepsis der Investoren gegenüber der hohen Staatsverschuldung wider. In Europa steht hier in erster Linie Frankreich im Fokus: Die Risikoaufschläge französischer Staatsanleihen erreichten zuletzt die Höchststände der Staatsschuldenkrise 2012. Ebenso verschaffte in den USA das Rückkaufprogramm von Finanzminister Scott Bessent für langlaufende Staatsanleihen nur eine kurze Verschnaufpause, obwohl das maximale Volumen je Operation Mitte August auf 6 Mrd. USD verdreifacht wurde. Andererseits konkurrieren Staatsanleihen bei Neuemissionen zunehmend mit Unternehmensanleihen zur Finanzierung der KI-Infrastruktur. Vor allem Hyperscaler wie Alphabet (Google) decken ihren immensen Kapitalbedarf immer häufiger über die Ausgabe von Schuldverschreibungen. Das Brokerhaus Kepler Cheuvreux erwartet für 2027 mehr als eine Verdopplung der Emissionen gegenüber 2026. Das dürfte die Renditen von Staatsanleihen zusätzlich belasten.
Die Notenbanken haben auf den Preisdruck reagiert: Die EZB hat im September zum zweiten Mal in diesem Jahr an der Zinsschraube gedreht und den Einlagensatz auf 2,50% angehoben. Auch die Fed erhöhte nach einer „falkenhaften“ Rede beim jährlichen Notenbanksymposium in Jackson Hole erstmals wieder die Leitzinsen um einen Viertelprozentpunkt auf 4,00%. Die Inflationsentwicklung zeigt sich dabei zweigeteilt: Während die Teuerung in Europa deutlich über den Erwartungen lag, wurde in den USA das von der Fed bevorzugte Inflationsmaß PCE auch für die Vergangenheit nach unten revidiert. Der amerikanische Verbraucherpreisindex „CPI“ stieg derweil im September. Anzeichen für Zweitrundeneffekte sehen wir bislang noch nicht in der Breite. Preistreibend wirken allerdings weiterhin die massiven Investitionen in den Ausbau der KI-Infrastruktur. Im Schlussquartal dürften zudem Entlastungsmaßnahmen wie der Tankrabatt in Deutschland die Inflation im Zaum halten.
Die am Markt eingepreisten drei weiteren Zinsschritte in den USA und in der Eurozone bis Ende 2027 teilen wir nicht. Damit würde sich ein Zinsniveau wie im Jahr 2022 einstellen, als fast zweistellige Inflationsraten zu beobachten waren. Gerade in Europa erwarten wir, dass die EZB die Bremsspuren in der Konjunktur nicht außer Acht lässt. Jüngste Aussagen von EZB-Direktorin Isabel Schnabel, bislang eine Befürworterin der Straffung, deuten in diese Richtung. Auch aus dem Fed-Rat kamen zuletzt verbal deutlich moderatere Töne. Wir erwarten daher für beide Notenbanken im Abschlussquartal lediglich je einen weiteren Zinsschritt im Dezember, sofern sich bis dahin keine Beruhigung in der Lage im Nahen Osten einstellt. Anhaltend hohe Energiepreise sowie Anzeichen von Zweitrundeneffekten würden allerdings zusätzliche Zinsschritte nach sich ziehen. Laut Goldman Sachs verringert ein 1% höheres Zinsniveau das Wirtschaftswachstum im Folgejahr um 0,6 Prozentpunkte. In China bleibt die Geldpolitik moderat unterstützend, u. a. durch neue Fazilitäten zur Unterstützung lokaler Provinzen sowie ein neues Förderprogramm für Immobilien-Erstkäufer abseits der Kernmetropolen.
Fiskalpolitisch sehen wir in den USA trotz der bevorstehenden Zwischenwahlen im November nur geringen Spielraum, unter anderem aufgrund geringerer Einnahmen aus den eingeführten Zöllen. In Europa zeigen die deutschen Fiskalpakete zunehmend Wirkung, wie uns auch von den Unternehmen in Managementgesprächen bestätigt wird. Positiv werten wir, dass die Bundesregierung trotz der Wahldebakel in Berlin, Sachsen-Anhalt und Mecklenburg-Vorpommern weiterhin gewillt ist, Reformen voranzubringen. In China dürfte die Kapitalstärkung von acht großen Banken und Versicherern sowie angekündigte Hypothekenerleichterungen leicht stimulierend wirken.
Die Festlegung der Ampelfarbe für die Geld- & Fiskalpolitik war dieses Mal besonders herausfordernd. Allein der Blick auf einen Ölpreis deutlich über der 100-USD-Marke spräche eher für „Rot”. Aufgrund der Beruhigung der Realrenditen von Staatsanleihen sowie unserer Annahme einer abwartenden Haltung der Notenbanken bis Dezember halten wir jedoch an der Farbe „Gelb” fest. Sollte sich der Konflikt im Nahen Osten zuspitzen und der Ölpreis auf über 120 USD je Barrel steigen und Investoren vermehrt an der Nachhaltigkeit der Staatsfinanzen zweifeln, etwa wie in Frankreich, ist eine Umstellung auf „Rot” noch innerhalb des Quartals denkbar.
Aus den zuvor beschriebenen Überlegungen heraus belassen wir den Teilbereich Geld- & Fiskalpolitik der PRISMA-Ampel für das vierte Quartal 2026 unverändert auf „Gelb".
Markttechnik:
Bei der Markttechnik zeigt sich wie selten zuvor ein stark zweigeteiltes Bild zwischen der Aktien- und der Anleiheseite.
Die Auswertung unserer Indikatoren für Aktien zeichnet ein eher neutrales Bild. So liegt der Stimmungsindikator „Fear & Greed“ beinahe im Extreme-Fear-Bereich, die diskretionären Investoren sind sogar untergewichtet und Put-Call-Ratios relativ hoch. Auf der anderen Seite sind die Volatilitäten auf der Aktienseite sehr gering, was auf eine gewisse Sorglosigkeit schließen lässt. Die regelbasierte Anlagestrategien sind nahezu vollständig investiert. Sektoren wie Technologie bzw. MegaCaps sind in den Portfolien weiterhin übergewichtet (Nasdaq-Optimismus noch vor kurzem auf sehr hohen Niveaus von um die 80%), während z. B. zyklischer Konsum gemieden wird. Die Mittelzuflüsse in Aktien im bisherigen Jahresverlauf, insbesondere in den USA, haben sich mittlerweile abgeschwächt.
Dagegen ist die Stimmung für Anleihen ausgeprägt pessimistisch. Die von uns beobachteten Stimmungsindikatoren in diesem Bereich sind ausnahmslos „gedrückt“ und damit aus konträrer Sicht sehr positiv zu werten. Die mittlerweile fünf Jahre andauernde Baisse bei den Anleihekursen, zumindest bei den G7-Staaten-Bonds, hinterlässt hier ihre Spuren. Die hohen Zuflüsse in Geldmarktfonds resultieren zum großen Teil aus Verkäufen von Festverzinslichen. US-Staatsanleihen weisen derzeit eine ähnlich überverkaufte Marktlage auf wie zuletzt in den 80er Jahren. Damals erholten sich die Anleihemärkte nach dem ersten deutlichen Kurseinbruch zunächst spürbar, bevor die Renditen zehnjähriger US-Staatsanleihen allerdings erneut signifikant anstiegen.
Die ausgeprägt positive Markttechnik bei festverzinslichen Wertpapieren überkompensiert u. E. die neutrale Technik bei Aktien, so dass wir die PRISMA-Ampel in diesem Bereich auf „Grün“ von „Gelb“ ändern.
ASSET ALLOKATION
Prägend für die Kapitalmärkte in den letzten Wochen war vor allem der „Ausverkauf“ auf der Rentenseite in Folge von steigenden Energiepreisen, Finanzierung des Mega-KI-Investitionsbooms und der Kehrtwende in der Notenbankpolitik von EZB und Fed. Daher konnten die festverzinslichen Wertpapiere auch in unseren Portfolios im laufenden Kalenderjahr bisher keinen positiven Beitrag leisten. Reale Renditen bewegen sich nun auf einem 20-Jahres-Hoch. Mittlerweile rentieren die festverzinslichen Wertpapiere in unseren Mischfonds um die 5% p.a. und damit auf sehr attraktiven Rendite-Niveaus. Das stimmt uns sehr zuversichtlich, dass die Rentenseite zukünftig einen wertvollen Beitrag zu attraktiven Zielrenditen in den Portfolios beitragen wird. Chancen suchen wir auch in Anleihen von Schwellenländermärkten, wobei hier die Währungsrisiken sorgfältig abgewogen werden müssen.
Wir haben darüber hinaus die attraktiven Zinsniveaus am langen Ende genutzt, um die Duration in den Portfolien wieder zu verlängern. Zehnjährige US-Staatsanleihen bei einem Niveau von um die 5,3% p.a. entsprechen ungefähr dem Nominalwachstum der amerikanischen Volkswirtschaft. Damit sollte u. E. der größte Teil des „Yield“-Anstiegs hinter uns liegen. Wie bereits ausgeführt, hilft markttechnisch die sehr negative Stimmung hinsichtlich Bonds. Des Weiteren bauen wir Positionen in langlaufenden Unternehmensanleihen von großen amerikanischen Technologieunternehmen auf (Microsoft, Amazon, Alphabet, Uber), deren Renditen von größer 5% p.a. in EUR und um die 6% in USD aus unserer Sicht ein attraktives Chance-Risiko-Verhältnis bieten. Solche Geschäftsmodelle sind in der Lage, die sehr hohen Investitionen zu schultern. Sollte es wider Erwarten kurzfristig zu einer Reduzierung dieser Investitionen kommen (weil sich beispielsweise die Erträge nicht wie geplant einstellen), werden die Kurse der entsprechenden Schuldtitel über die besseren Cashflows positiv beeinflusst.
Bisher haben Aktien über die enorm starke Gewinnentwicklung den Zinsanstieg gut „verdaut“. Gewinnsteigerungen im aktuellen Jahr von ca. 30% in den USA und ca. 20% (inklusive Energiesektor) in Europa haben die Multiple-Kompression auf der Aktienseite teilweise überkompensiert.
Von der anstehenden Berichtsaison erwarten wir positive Impulse. Die Unternehmen berichten in den nächsten Wochen über das abgelaufene 3. Quartal. Erwartet werden z. B. im S&P 500 27% Gewinnwachstum im Jahresvergleich. Wir wären nicht überrascht, sollte es zu einem Anstieg von mehr als 30% kommen. Unsere zahlreichen Unternehmenskontakte auf Konferenzen und Besuchen vor Ort helfen uns die richtigen Investmenthemen zu identifizieren. So verlagern wir den Schwerpunkt im Bereich Künstlicher Intelligenz von den KI-Infrastrukturausrüstern hin zu den KI-Anwendern. Dort erwarten wir zunehmend positive Gewinnrevisionen über Produktivitätssteigerungen oder den „Verkauf“ von KI-Anwendungen. Die Auswahl dieser Gewinner ist sicherlich nicht ganz einfach, da viele Unternehmen für sich reklamieren besonders weit im Prozess der Implementierung von KI zu sein. Über geschickte Fragestellungen und strukturierte Auswertungen lassen sich die tatsächlichen Gewinner aber durchaus identifizieren.
Europa könnte aus Diversifikationsgesichtspunkten nun etwas profitieren, da der Kontinent weit weniger zum Thema KI exponiert ist. Im Bereich Infrastruktur beginnen in Deutschland die hohen staatlichen Investitionen, sich langsam in den Auftragsbüchern und Ergebnissen der entsprechenden Unternehmen zu zeigen. Hier haben wir wieder Positionen aufgebaut. Der Bereich Konsum bleibt u. E. weiter schwierig, da die Konsumenten die globalen Preissteigerungen „zahlen“ müssen.
Vorbehaltlich eines weiteren kräftigen Zinsanstiegs erwarten wir weitere Performancebeiträge von Dividendenpapieren für den Rest des Jahres. Unsere konstruktive Sichtweise, die sich in der Ampelschaltung „Grün-Gelb-Grün“ widerspiegelt, setzen wir mit einer Aktienquote von um die 40% in den Mischportfolios um.
Der Goldpreis hat seit März dieses Jahres unter den hohen (Real-)Renditen gelitten, da die Opportunitätskosten gestiegen sind. Wir behalten unsere Quote von um die 5% vom NAV in den Mischportfolios unverändert bei.
PERFORMANCE
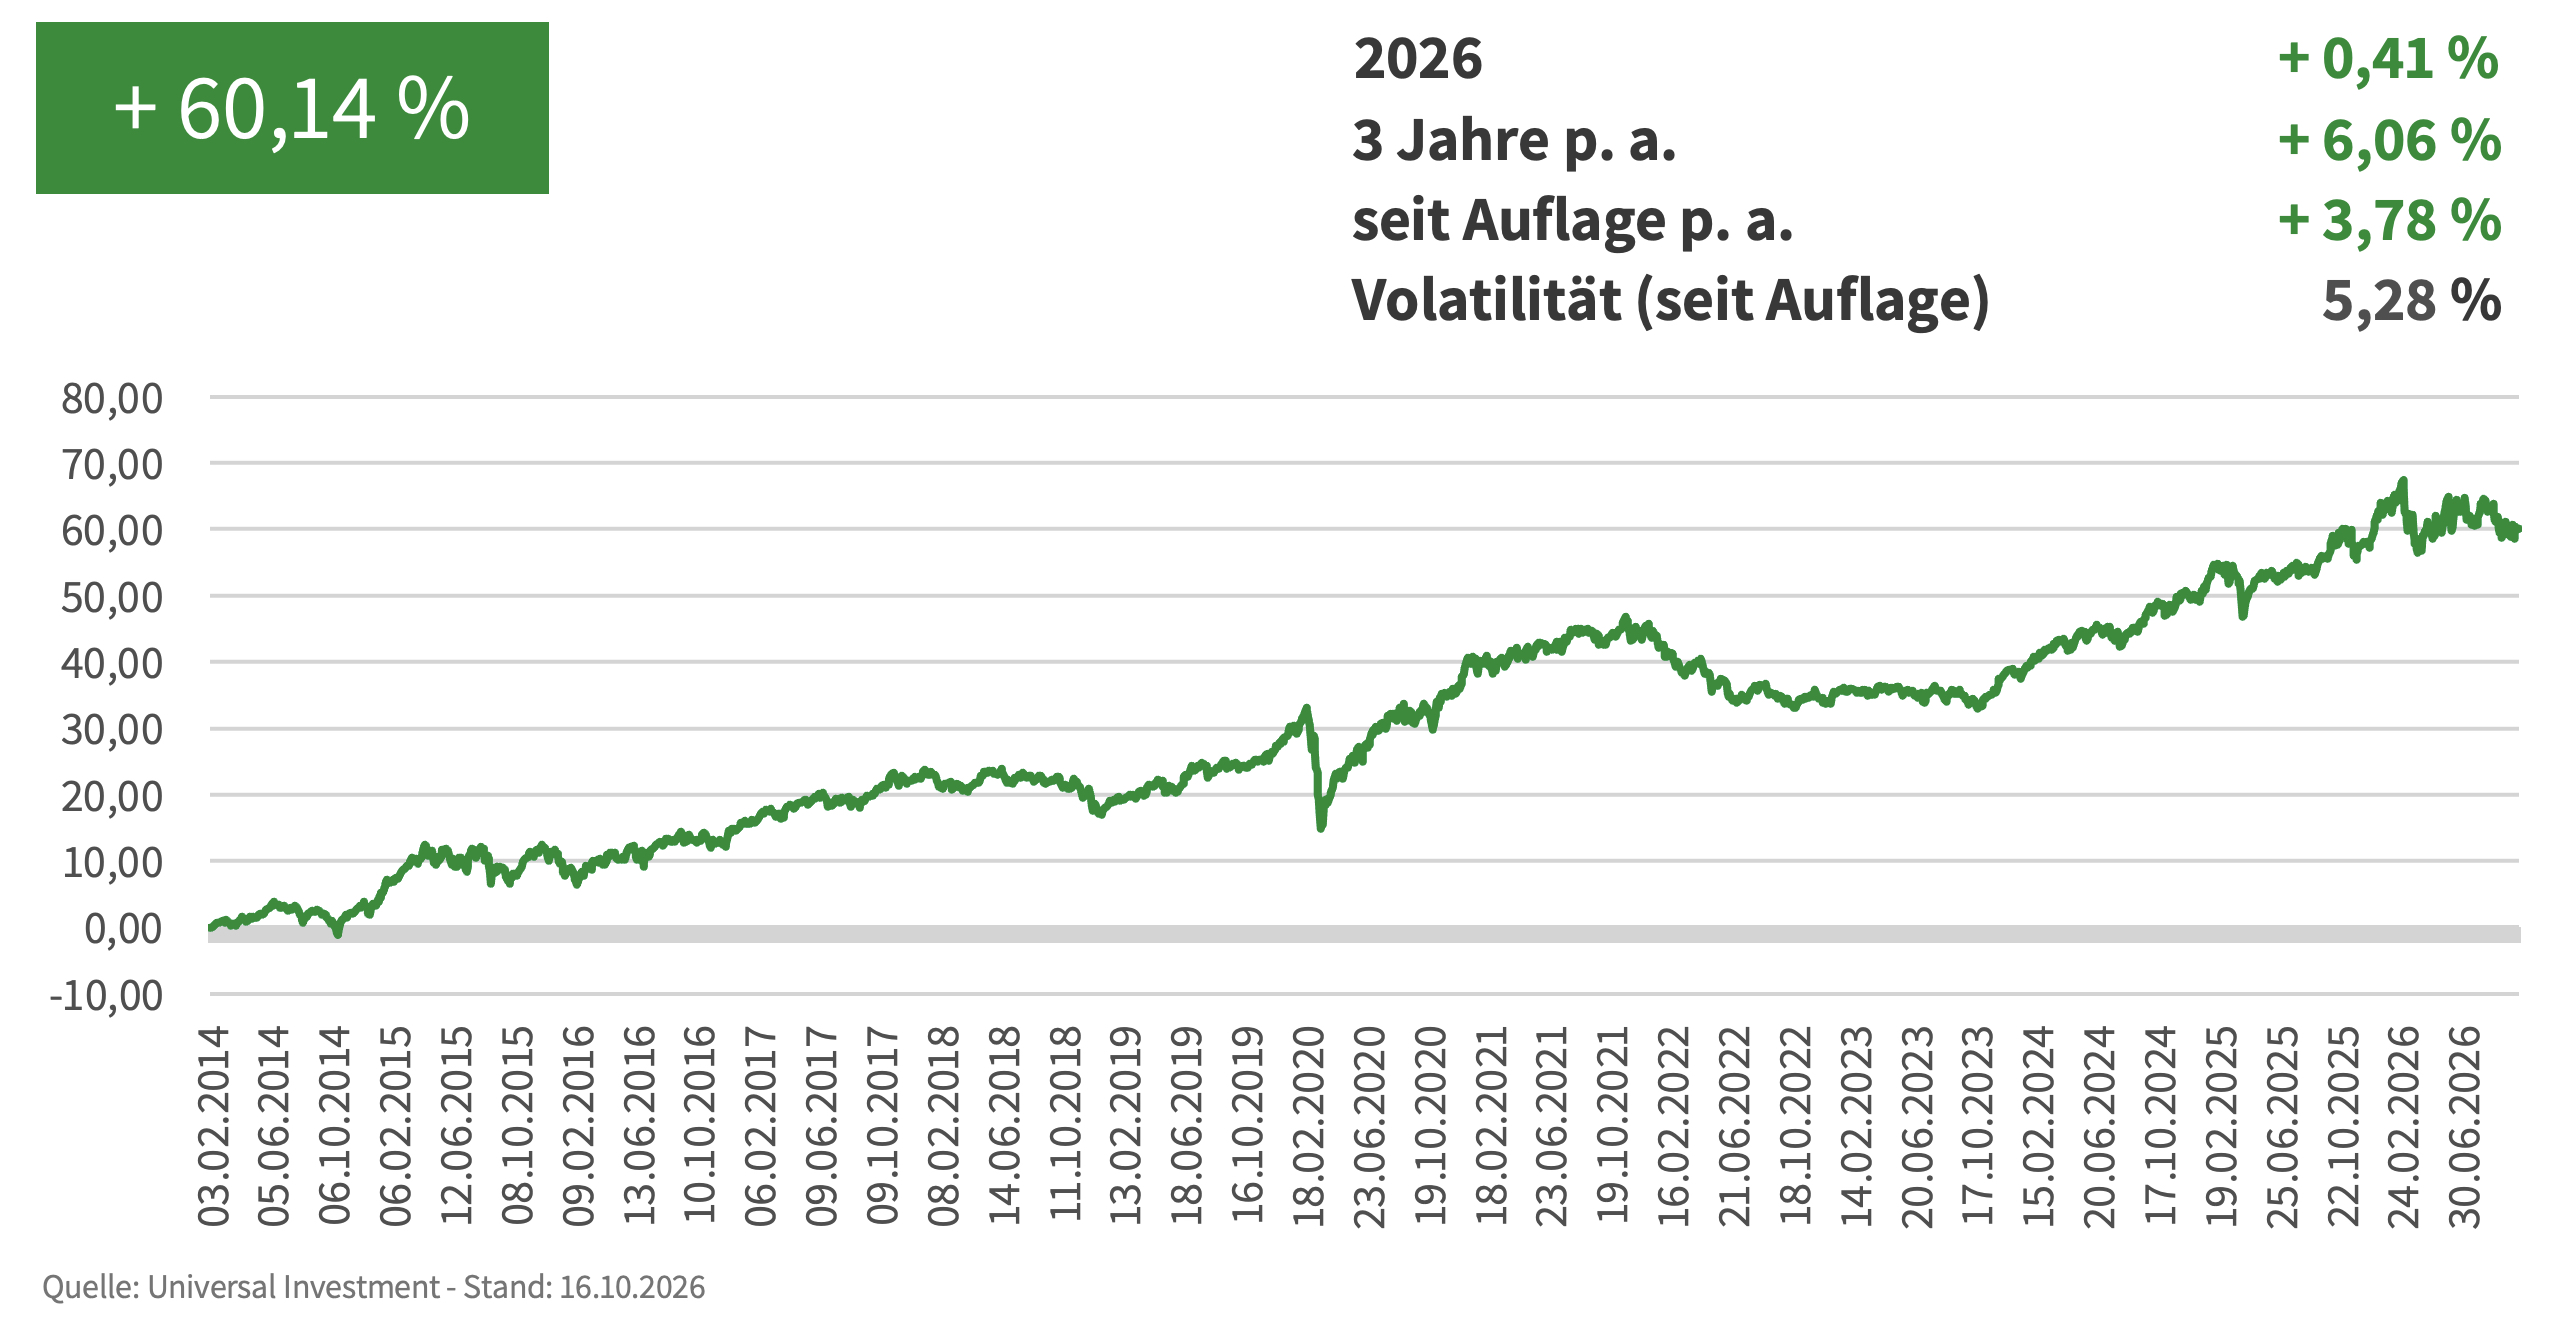
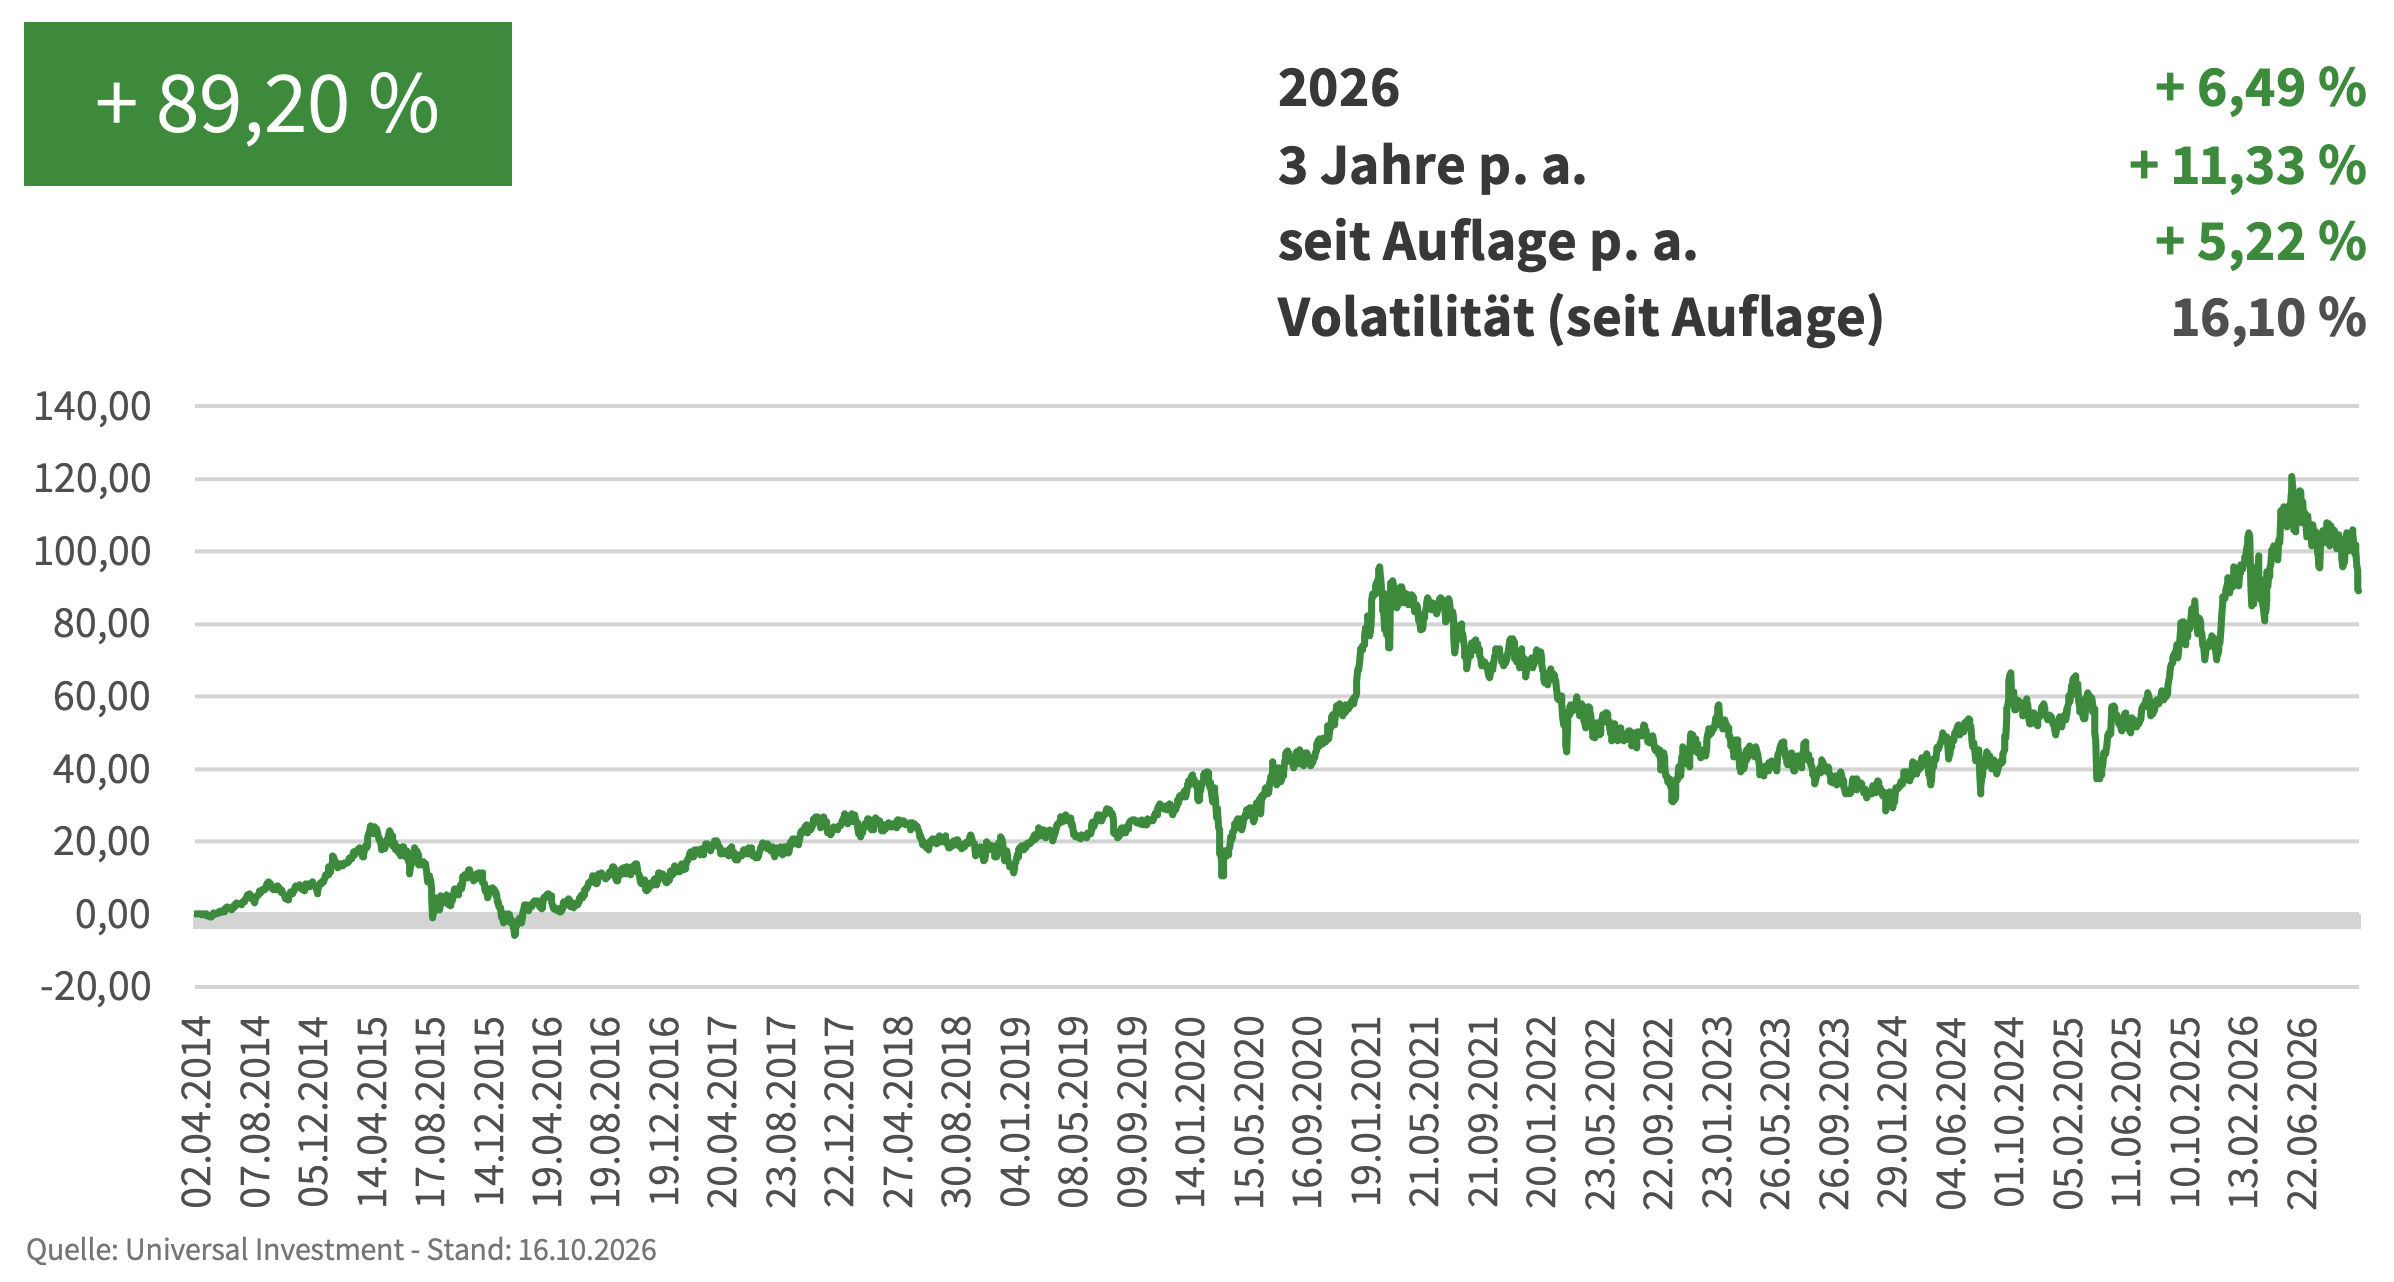
Publikumsfonds „PRISMA Aktiv UI“ (Mischfonds) I-Tranche WKN A1W9A8 seit Auflage (03.02.2014)
„Asiens Volkswirtschaften sind für das weltweite Wirtschaftswachstum entscheidend. Dort entstehen neue globale Champions. Mit dem PRISMA Asianavigator profitieren Sie von der Entwicklung in dieser Region.“
Andreas Rachor, Gründer und geschäftsführender Gesellschafter
PRISMA Investment GmbH
Disclaimer
Der PRISMA NAVIGATOR wurde von der PRISMA Investment GmbH („PRISMA“) erstellt. Er dient ausschließlich der Information und stellt keine Aufforderung zum Kauf oder Verkauf eines bestimmten Investments oder von Fondsanteilen dar. Historische Wertentwicklungen sind keine Garantie für Entwicklungen in der Zukunft. Diese sind nicht prognostizierbar. Ausschließlich zur Information für „Professionelle Kunden“ und „Geeignete Gegenparteien“ gemäß §31a Abs. 2 und 4 WpHG. Am 25.05.2018 trat die EU-Datenschutz-Grundverordnung (DSGVO) in Kraft. Diese erfordert diverse Veränderungen im Umgang mit personenbezogenen Daten und in der Kommunikation. Um den neuen Anforderungen Genüge zu tun und beiderseits rechtlich abgesichert zu sein, haben wir unsere Datenschutzrichtlinien aktualisiert. Unsere Datenschutzerklärung finden Sie unter https://www.prisma-investment.com/datenschutz/ Für Sie als Bezieher unseres Mailings ergibt sich hieraus kein Handlungsbedarf. Sie müssen daher nichts weiter tun oder veranlassen. Wenn Sie jedoch von uns keine aktuellen Informationen mehr erhalten möchten, können Sie unser Mailing mit kurzer Nachricht an operations@prisma-investment.com abbestellen.
Wir freuen uns, wenn Sie weiterhin mit uns in Kontakt bleiben.