- Home
- Publikumsfonds
- Spezialfonds
- Unternehmen
- Investmentansatz
- Verantwortungsbewusstes Investieren
- Team
- Karriere
- Aktuelles
- Kontakt

Kontakt
19.10.2026
Q3 2026 - PRISMAnavigator
INVESTMENTNAVIGATOR
 Das erste Halbjahr 2026 war von geopolitischen Spannungen, einem anhaltenden KI-Boom und einer insgesamt robusten Entwicklung vieler Aktienmärkte geprägt. Gleichzeitig zeigten sich deutliche Unterschiede zwischen einzelnen Anlageklassen und Regionen. Ein zentrales Thema war die Eskalation im Nahen Osten, die die Märkte zeitweise stark verunsicherte. Besonders die Sorge um eine gestörte Öl & Gas Zufuhr sowie um Lieferketten wirkte belastend, auch wenn es zu keinem anhaltenden globalen Markteinbruch kam.
Trotz der Unsicherheiten blieben wesentliche Aktienmärkte erstaunlich stabil oder legten sogar deutlich zu. Besonders stark entwickelten sich technologiegetriebene Indizes und asiatische Märkte (insb. Taiwan und Südkorea), während der deutsche DAX im internationalen Vergleich eher moderat zulegte.
Download PRISMAnavigator Q3 2026 - PDF
KAPITALMÄRKTE
Der größte Kurstreiber war weiterhin Künstliche Intelligenz. Unternehmen aus dem Bereich KI-Infrastruktur, insbesondere Speicherchip-Hersteller und andere Halbleiterwerte, gehörten zu den klaren Gewinnern der zurückliegenden Monate.
Anlageklassen, die in unsicheren Zeiten oft gesucht werden, enttäuschten teilweise. Gold verlor trotz geopolitischer Spannungen fast 30% vom Hoch und auch Staatsanleihen entwickelten sich schwach. Die festverzinslichen Wertpapiere konnten nur einen kleinen positiven Beitrag generieren. Das zeigt, dass Kapital 2026 eher in wachstumsorientierte Technologiewerte als in klassische Schutzanlagen floss, obwohl die sog. Mag7 Aktien interessanterweise als Gruppe leicht im Minus liegen.
Der Markt für Börsengänge erlebte mit dem Rekordbörsengang von SPACEX (86 Mrd. USD) ein Revival. Weitere spektakuläre Börsengänge, wie Anthropic und OpenAI, sind bereits angekündigt.
Realwirtschaft:
Auf globaler Ebene verläuft die volkswirtschaftliche Entwicklung aktuell vielversprechend. Die wichtigsten Volkswirtschaften wachsen annähernd mit ihrem Potential. Das bedeutet für die USA ein GDP-Wachstum von ca. 2%, für Europa von 1% und für China 4-5%. Spektakulär sind aber die aggregierten Gewinnsteigerungen auf Unternehmensebene in den USA und zunehmend auch in Europa. So liegen die Erwartungen an die Gewinnsteigerung in den USA für das Jahr 2026 bei über 20%. Dies ist ein Rekord für ein Fiskaljahr, das nicht an eine Rezession anknüpft. Im vergangenen Jahr sind die Gewinne in den USA bereits zweistellig gestiegen. Erfreulicherweise kann Europa hier jetzt allmählich aufschließen. Nachdem in Europa die Gewinne lange Zeit stagnierten, wird nun ein Anstieg von ca. 14% für das laufende Jahr erwartet. Hierbei spielen die Gewinnsteigerungen im Energiesektor zwar eine wichtige Rolle, aber auch nach Herausrechnung dieses Beitrages wachsen die Gewinne in Europa hoch einstellig. Zudem überraschen in den letzten Wochen die Konjunkturdaten in Europa positiv (abzulesen am „Citi Economic Surprise“-Index). Sogar in Deutschland zieht die Kreditvergabe an.
Enttäuschend entwickeln sich dagegen die Gewinne der chinesischen Unternehmen. Die starke Wettbewerbssituation in der Unternehmenslandschaft und eine schwache Binnenkonjunktur führen zu stagnierenden Ergebnissen. Darüber hinaus ist eine starke Dispersion in der Gewinnentwicklung der unterschiedlichen Sektoren zu konstatieren. Insbesondere Unternehmen, die von den anziehenden Kapitalinvestitionen profitieren, überraschen positiv. In den USA investieren die fünf großen Hyperscaler (Amazon, Google, Meta, Microsoft und Oracle) im laufenden Jahr um die 750 Mrd. USD, gleichbedeutend mit einem Anstieg von 80% gegenüber dem vergangenen Jahr. Für das kommende Jahr 2027 schätzt die Investmentbank Goldman Sachs gar ein Volumen von um die 990 Mrd. USD. Solch hohe Investitionen im Verhältnis zum BIP gab es in den USA selbst zu Zeiten der Investitionen in die Eisenbahnen im 19. Jahrhundert nicht. Dagegen finden die Unternehmen, die vom Konsumenten abhängig sind, ein eher schwieriges Marktumfeld vor. Diese Dispersion in der Gewinnentwicklung ist ein globales Phänomen. Der Einsatz von KI kommt u.E. auch eher den Unternehmen zugute, die durch den Anstieg der Produktivität ihre Margen steigern können.
Die Ampelfarbe für die Realwirtschaft bleibt für das Q3 2026 eindeutig Grün.
Geld- & Fiskalpolitik:
Seit im Konflikt zwischen Iran und den USA an einer Verhandlungslösung gearbeitet wird, hat sich die Lage an den Energiemärkten spürbar entspannt: Der Ölpreis ist wieder annähernd auf das Vorkriegsniveau zurückgefallen. Beim Gaspreis fällt die Entwarnung dagegen deutlich verhaltener aus — hier notiert das aktuelle Preisniveau in Europa noch immer rund 50% über dem Jahresanfangsstand. Vor dem Beginn der Verhandlungen hatte die EZB im Juni erstmals seit knapp drei Jahren die Zinsschraube wieder angezogen und den Einlagensatz um einen Viertelprozentpunkt auf 2,25% angehoben. Aus unserer Sicht handelte es sich dabei in erster Linie um einen „Versicherungsschritt" zur Wahrung der eigenen Glaubwürdigkeit — schließlich hatten die Währungshüter beim letzten Inflationsschub im Zuge von COVID und auch Ukraine-Krieg deutlich zu spät interveniert.
Für die kommenden Monate erwarten wir von der EZB zunächst eine abwartende Haltung. Dafür sprechen vor allem die gesunkenen Energiepreise. Eine weitere Zinsanhebung würde aus unserer Sicht klare Indizien für Zweitrundeneffekte voraussetzen (beispielsweise eine spürbare Beschleunigung des Lohnwachstums), die bislang jedoch ausgeblieben sind. Ein vorschnelles weiteres Drehen an der Zinsschraube würde dagegen riskieren, die ohnehin fragile Konjunktur einzubremsen.
In den USA hat Ende Mai die Wachablösung an der Spitze der US-Notenbank Federal Reserve stattgefunden: Kevin Warsh hat das Amt von Jerome Powell übernommen. Letzterer bleibt jedoch weiterhin Gouverneur bei der Fed. In seiner ersten Sitzung Mitte Juni schlug der neue Fed-Präsident deutlich „falkenhaftere“ Töne als sein Vorgänger an und stellte die Inflationsbekämpfung klar vor das Mandat für Arbeitsmarkt und Konjunktur. Dennoch erwarten wir in unserem Basisszenario auch in den USA vorerst keinen Zinsschritt. Neben rückläufigen Energiepreisen — die USA sind Nettoexporteur — gehen wir von einem nachlassenden Preisdruck durch die US-Zölle aus. Zudem zeigte sich der Arbeitsmarkt bei den neu geschaffenen Stellen zuletzt deutlich schwächer als erwartet. Ein Aufwärtsrisiko für die Preise sehen wir allerdings in den massiven Investitionen in den Aufbau der KI-Infrastruktur, die in den kommenden Quartalen zu einem Preisschub bei entsprechenden Komponenten wie Speicherchips führen dürften. Positiv werten wir den Etappensieg für die Unabhängigkeit der Fed in der Causa Lisa Cook. Mit weiteren Versuchen seitens der Trump-Administration, Präsidenten-Getreue in der Notenbank zu positionieren, ist gleichwohl zu rechnen.
Fiskalpolitisch können wir uns in den USA mit Blick auf die Zwischenwahlen im November weitere Unterstützungspakete gut vorstellen. In Europa goutieren wir die jüngsten Anstrengungen der deutschen Bundesregierung, etwa zur Entlastung der Kommunen sowie zur beschleunigten Umsetzung der Infrastrukturpakete durch das Infrastruktur-Zukunftsgesetz.
In China gehen wir weiterhin von einer Fortsetzung der geld- und fiskalpolitischen Unterstützung „mit Augenmaß" aus. Eine deutliche Stimulierung des schwachen Binnenkonsums dürfte aus unserer Sicht erst dann erfolgen, wenn sich eine spürbare Abkühlung der Exporte abzeichnet.
Aus den zuvor beschriebenen Überlegungen heraus belassen wir den Teilbereich Geld- & Fiskalpolitik der PRISMA-Ampel für das dritte Quartal 2026 unverändert auf „Gelb".
Markttechnik:
Für die Einschätzung der technischen Marktlage stützen wir uns derzeit auf 18 Indikatoren, die wir wöchentlich auswerten. Sie gliedern sich in drei Bereiche: Stimmung, Positionierung und Mittelbewegung. Eine ausgeprägte Zuversicht der Anleger oder eine bereits hohe Positionierung werten wir als Warnsignal. Zunehmende Mittelzuflüsse in die von uns betrachteten Asset-Klassen beurteilen wir dagegen positiv.
Die Marktstimmung schwankte im vergangenen Quartal getrieben von den Entwicklungen im Nahost-Konflikt zwischen bullish und bearisch. Dies gilt in den USA für den Bull & Bear Index, aber auch in Deutschland für den Sentix Sentiment Index, der die kurzfristigen Erwartungen privater und institutioneller Investoren misst. Die Investitionsquote der institutionellen Anleger ist sehr hoch (NAAIM-Index), der Fear & Greed Index befindet sich dagegen im „Angst“-Bereich. Unterm Strich liegen die meisten von uns beobachteten Stimmungsindikatoren aktuell im neutralen Bereich.
Auch die Trendindikatoren verzeichnen wechselhafte Signale. Die Advance-/Declinelinien für den DAX und S&P500 waren im Quartal überwiegend ansteigend, was wir positiv interpretieren. Der Markt gewinnt zunehmend an Breite. So ist der Russell 2000 mit knapp 20% Kursgewinn seit Jahresbeginn der beste Index in den USA. Die Positionierung der diskretionären Investoren ist aktuell neutral. Dies ist vor dem Hintergrund der erwarteten hohen Gewinnsteigerungen überraschend. Auch die systematischen Investoren sind neutral positioniert. Auffällig bei der Allokation sind Untergewichtungen in zyklischen Sektoren. Die Übergewichtung in Technologietitel hat sich zum Quartalsende hin abgebaut.
Im vergangenen Quartal kam es bei den Mittelzuflüssen zu einer Trendwende zugunsten der USA. Während zuvor noch Kapital nach Europa und Asien ex Japan floss, verzeichneten diese Regionen in den letzten Wochen Mittelabflüsse. Allerdings wurden diese von den Zuflüssen in die USA überkompensiert. Eine solche Konstellation führte historisch zu einer Outperformance europäischer Aktien. Die Besorgnis über das hohe Angebot an Aktien aufgrund der großen Neuemissionen (die Rede war von 1,2 Billionen USD) teilen wir nicht. Zum einen wurde der Börsengang von OpenAI gerade erst verschoben, zum anderen belaufen sich die Aktienrückkäufe in den USA immer noch auf 1 Billion USD im Jahr.
Insgesamt liefert die Markttechnik aktuell heterogene Signale und spiegelt die unschlüssige Haltung der Marktteilnehmer wider. Die PRISMA Markttechnik-Ampel schalten wir von „Grün“ auf „Gelb“ um. Die Investoren trauen dem positiven Gewinntrend nicht und sind in zyklischen Sektoren und in europäischen Aktien untergewichtet. Hier sehen wir Chancen für Aufholpotential.
ASSET ALLOKATION
Auch wenn die PRISMA-Kapitalmarktampel nun „grün-gelb-gelb“ zeigt, bleibt es beim konstruktiven Blick auf die Kapitalmärkte, insbesondere die Aktienmärkte.
Eine Aktienquote in der Bandbreite von 35-45% erachten wir als adäquat. Regional verschieben wir den Schwerpunkt der Investments wieder nach Europa. Hier sehen wir mehr Chancen für die nächsten Monate, nachdem Europa im vergangenen Quartal im Vergleich mit den anderen Regionen deutlich schlechter abgeschnitten hat. Sollte die heißeste Phase im Iran-Konflikt beigelegt sein, würde ein Rückgang der Energiepreise insbesondere europäischen Unternehmen zugutekommen. Wir können uns vorstellen, dass der Ölpreis weiter fällt, als der Marktkonsens annimmt (was bisher bereits der Fall war). Öl gibt es bei weitem genug, die Produzenten am Persischen Golf brauchen Einnahmen, die Sanktionen gegen den Iran könnten aufgehoben werden und Präsident Trump will einen niedrigen Ölpreis. Damit ließe der Inflationsdruck stark nach, mit positiven Folgen für viele Assetklassen. Zyklischer Konsum ist ein Nutznießer dieser Entwicklung. Dass sich die Regierungskoalition in Berlin nach langen Monaten des Stillstands nun zu einem Reformpaket durchgerungen hat, zahlt auf eine positivere Entwicklung in Europa ein. Gleichzeitig sind die Positionierungen der globalen Investoren in europäischen und deutschen Aktien sehr niedrig. Ein wichtiges Investmentthema bleibt nach wie vor die Souveränität bzw. Unabhängigkeit einzelner Regionen und Wertschöpfungsketten in einer multipolaren Welt. Hier gilt es in die richtigen Geschäftsmodelle zu investieren.
Der Themenbereich Capex in KI hat weiter hohe Relevanz, auch wenn viele Aktienkurse in diesem Bereich hohe Gewinnsteigerungen bereits antizipieren.
Auf der Rentenseite haben wir die Duration auf rund 4 Jahre reduziert. Zwar erachten wir das nun erreichte absolute Zinsniveau als attraktiv, denn es bietet realen Werterhalt. Dennoch besteht die Gefahr von einem Zinsanstieg insbesondere am langen Ende, die wir aktiv begrenzen wollen. Im Bereich Unternehmensanleihen bevorzugen wir nach wie vor gute Bonitäten. In den meisten Mischportfolios liegt das durchschnittliche Rating des Rententeils bei A+ und die durchschnittliche Rendite bei 3,3%.
Edelmetalle haben von ihren Höchstständen mittlerweile ca. 30% verloren (z.B. Gold in EUR). Der Pessimismus beim Gold ist mittlerweile stark ausgeprägt. Unser Anteil an Edelmetallen liegt in der Regel bei 3-4% des NAV. Eine Erhöhung dieser Quoten kommt zunehmend in Frage.
PERFORMANCE
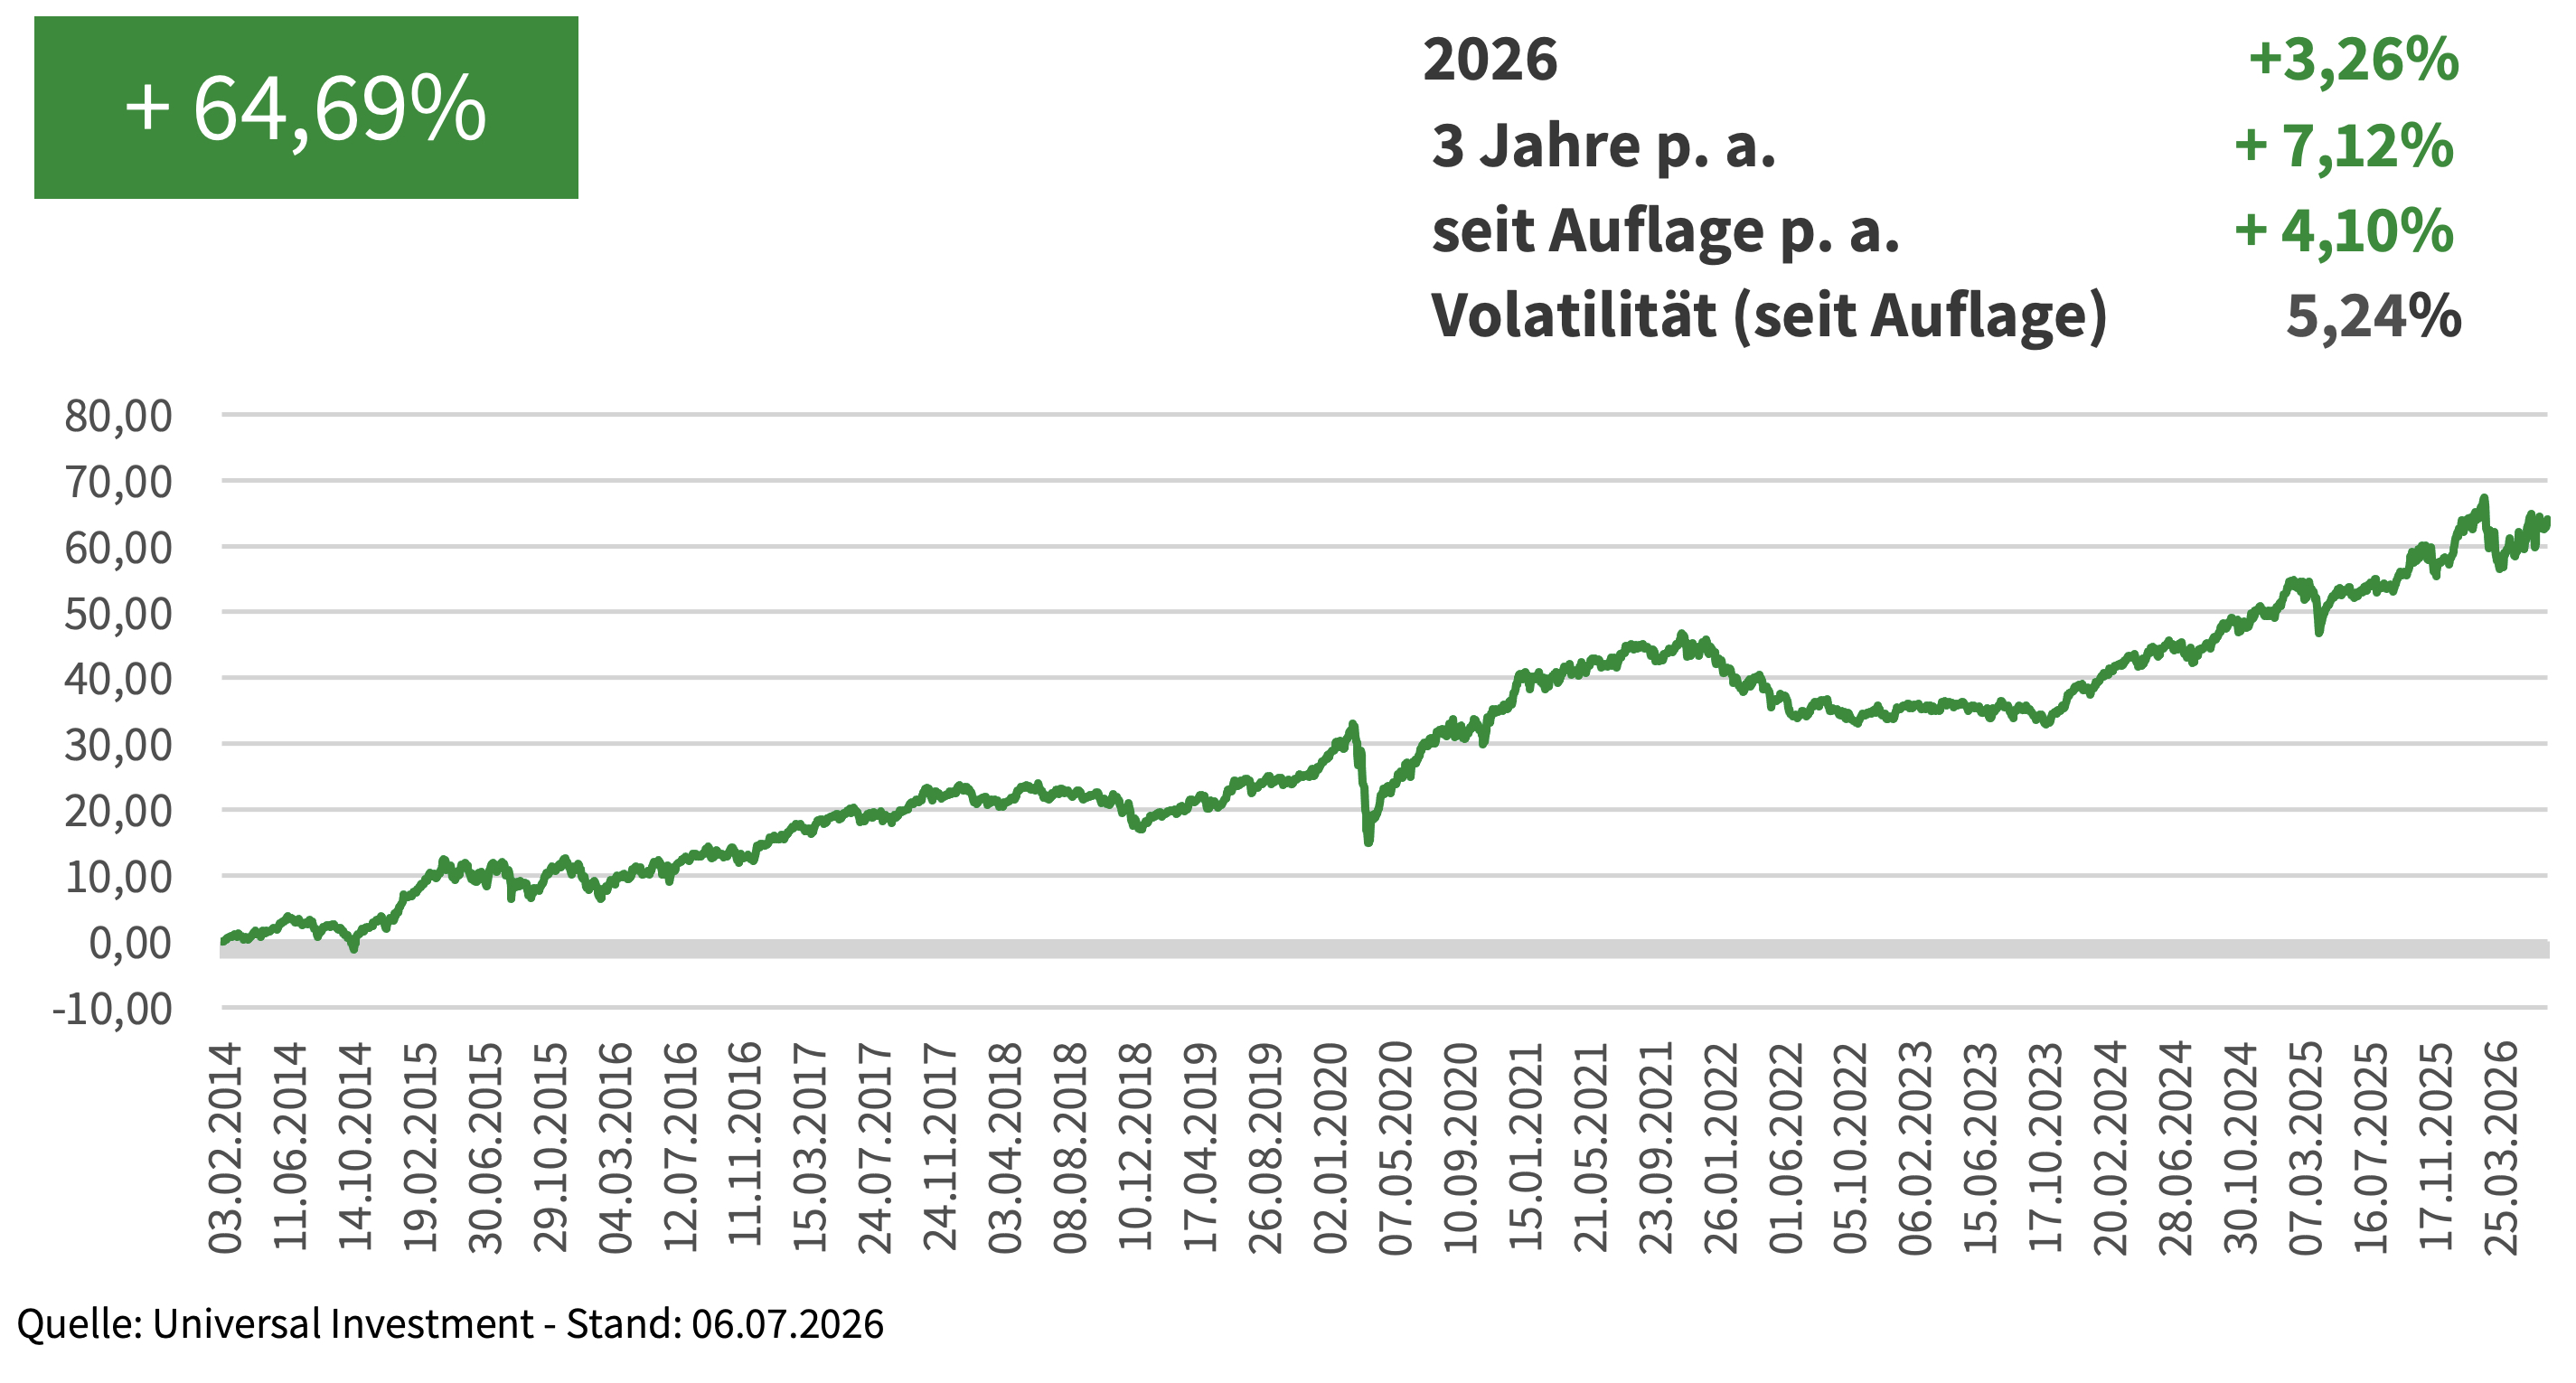
Publikumsfonds „PRISMA Aktiv UI“ (Mischfonds) I-Tranche WKN A1W9A8 seit Auflage (03.02.2014)
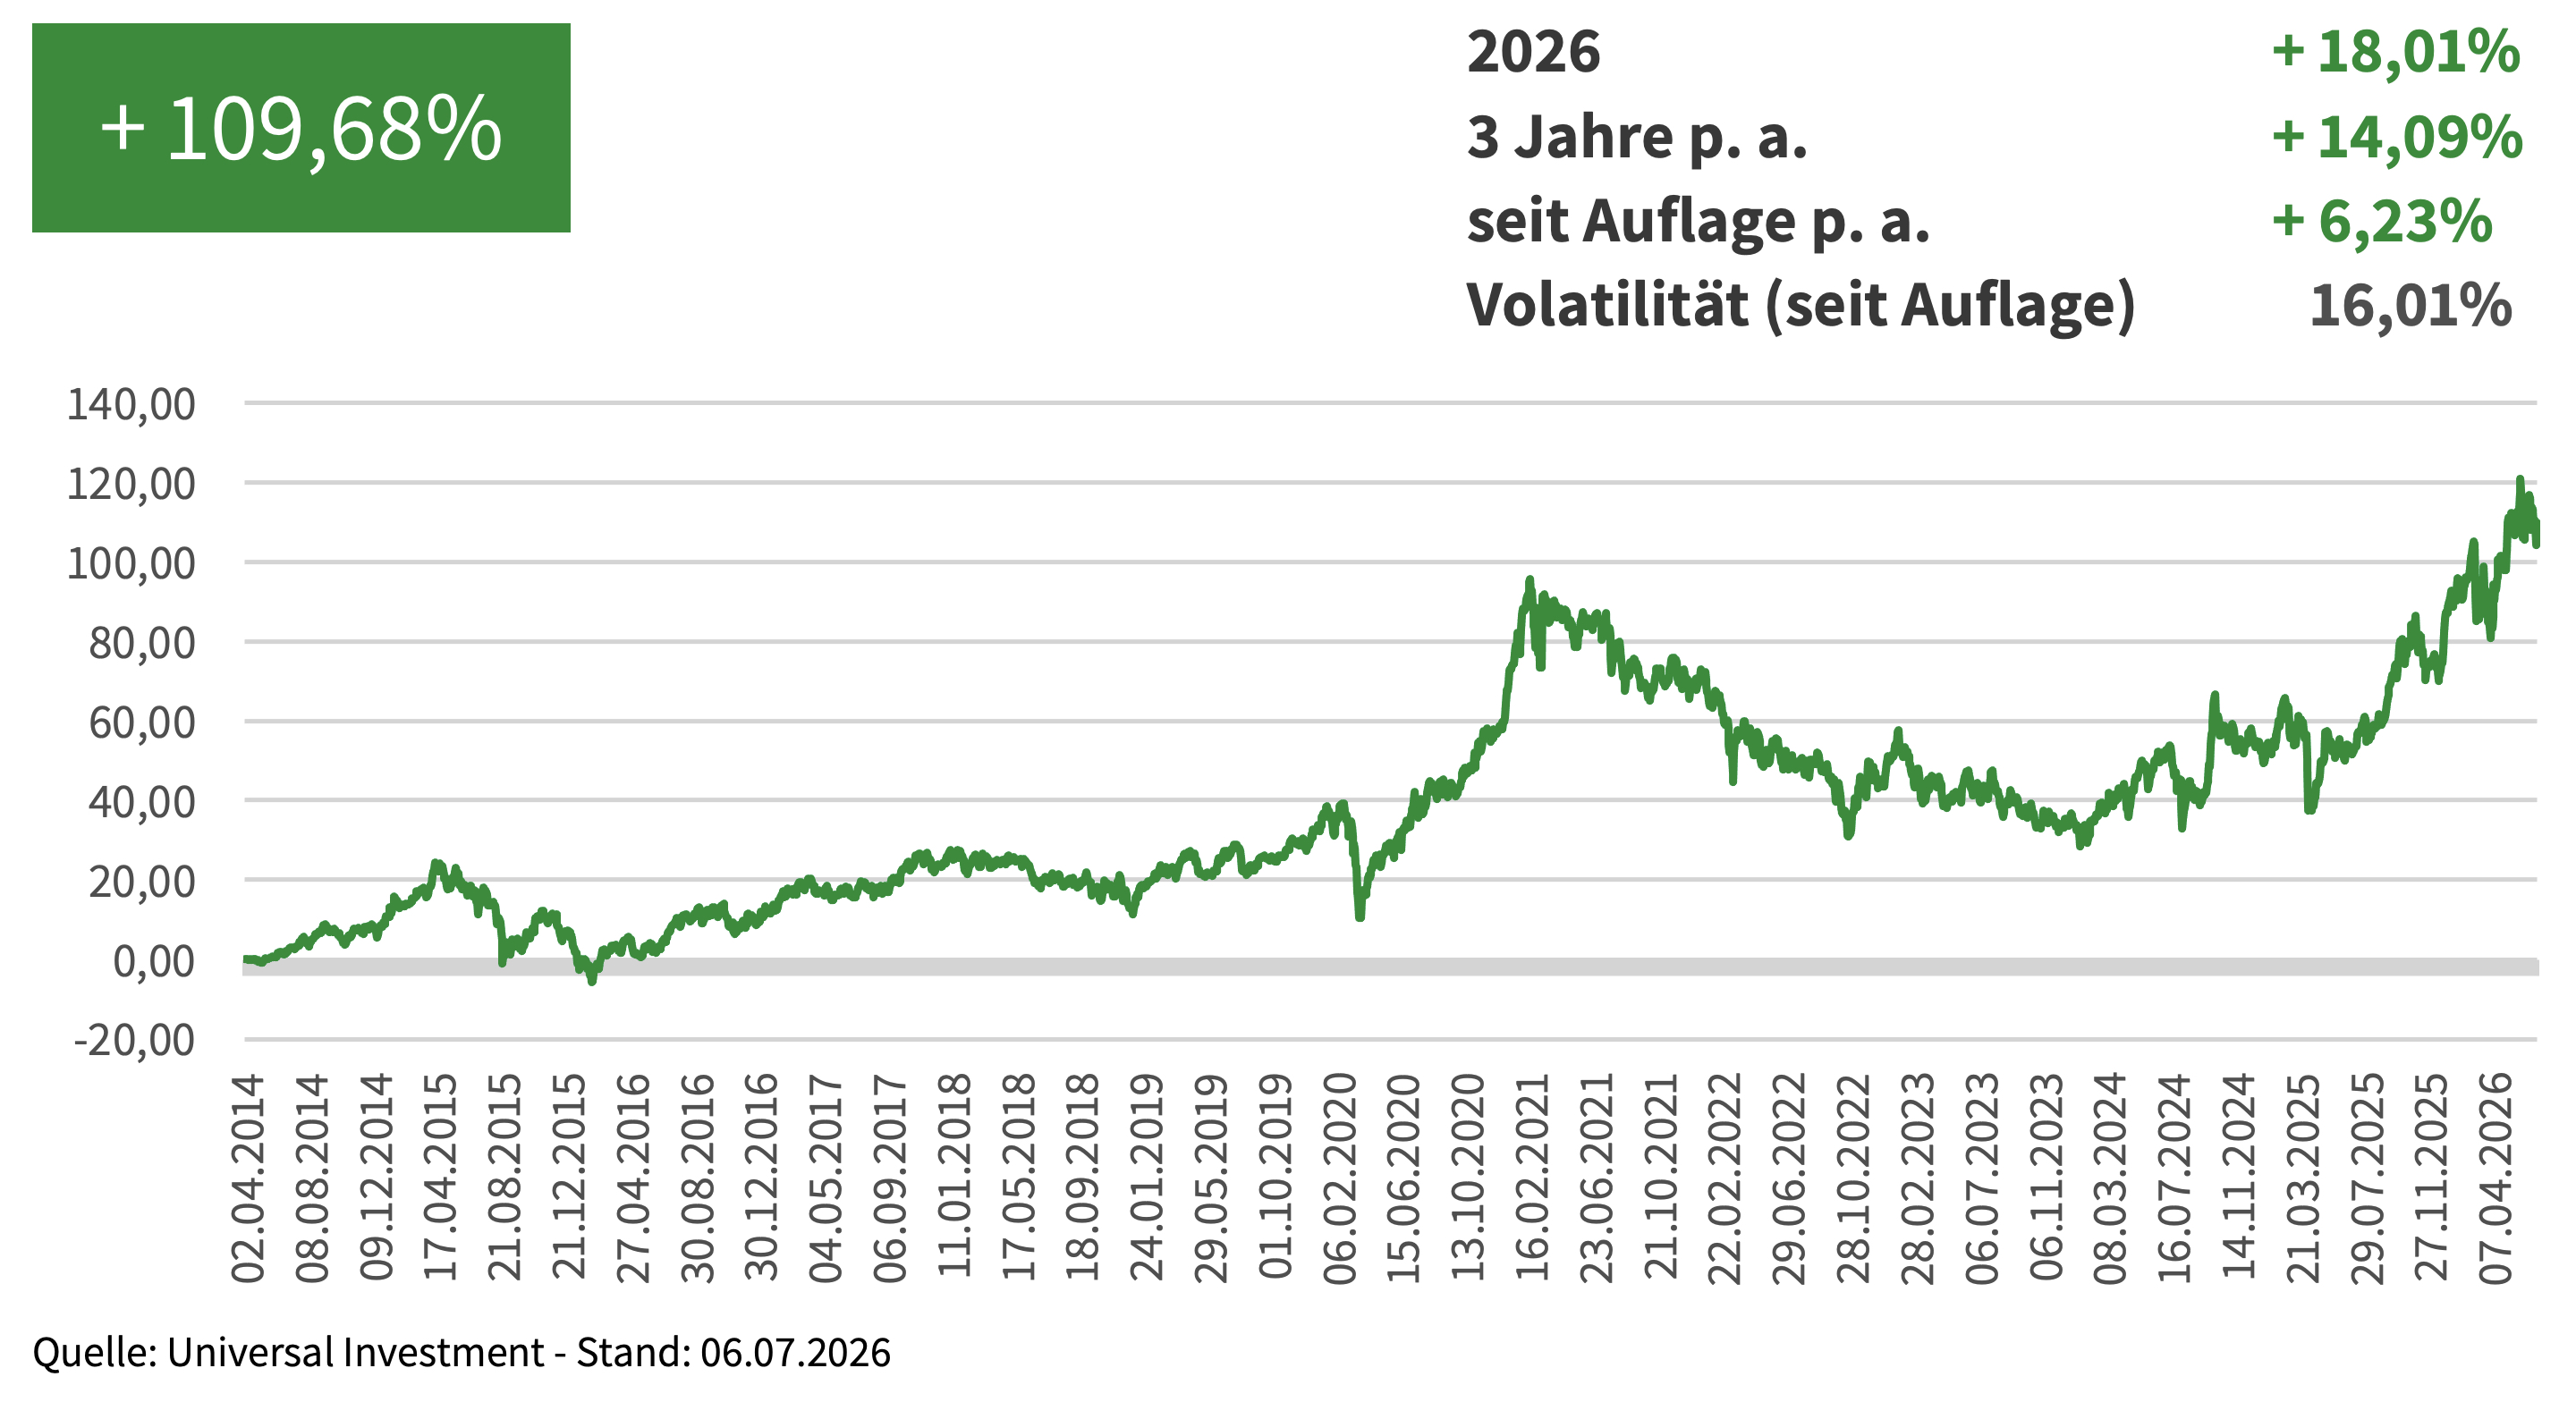
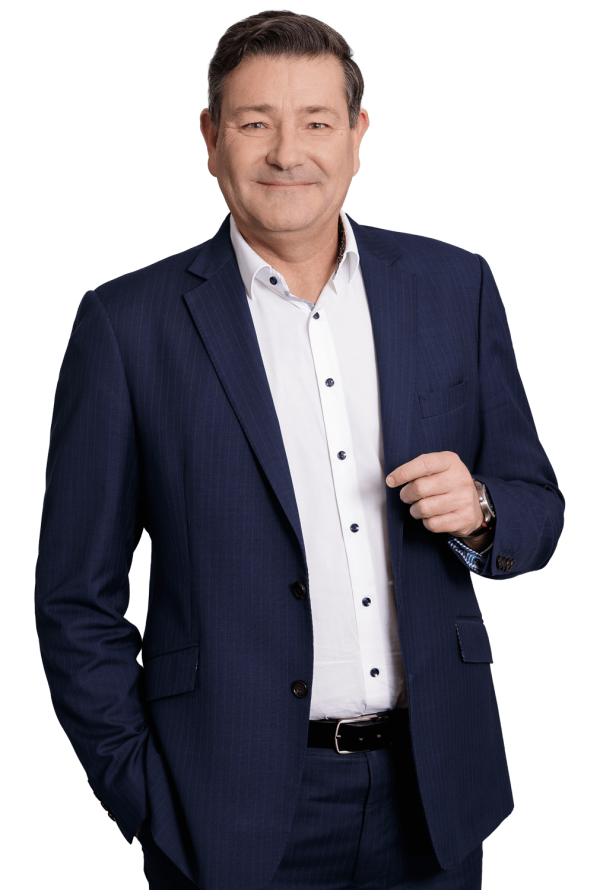
„Asiens Volkswirtschaften sind für das weltweite Wirtschaftswachstum entscheidend. Dort entstehen neue globale Champions. Mit dem PRISMA Asianavigator profitieren Sie von der Entwicklung in dieser Region.“
Andreas Rachor, Gründer und geschäftsführender Gesellschafter
PRISMA Investment GmbH
Disclaimer
Der PRISMA NAVIGATOR wurde von der PRISMA Investment GmbH („PRISMA“) erstellt. Er dient ausschließlich der Information und stellt keine Aufforderung zum Kauf oder Verkauf eines bestimmten Investments oder von Fondsanteilen dar. Historische Wertentwicklungen sind keine Garantie für Entwicklungen in der Zukunft. Diese sind nicht prognostizierbar. Ausschließlich zur Information für „Professionelle Kunden“ und „Geeignete Gegenparteien“ gemäß §31a Abs. 2 und 4 WpHG. Am 25.05.2018 trat die EU-Datenschutz-Grundverordnung (DSGVO) in Kraft. Diese erfordert diverse Veränderungen im Umgang mit personenbezogenen Daten und in der Kommunikation. Um den neuen Anforderungen Genüge zu tun und beiderseits rechtlich abgesichert zu sein, haben wir unsere Datenschutzrichtlinien aktualisiert. Unsere Datenschutzerklärung finden Sie unter https://www.prisma-investment.com/datenschutz/ Für Sie als Bezieher unseres Mailings ergibt sich hieraus kein Handlungsbedarf. Sie müssen daher nichts weiter tun oder veranlassen. Wenn Sie jedoch von uns keine aktuellen Informationen mehr erhalten möchten, können Sie unser Mailing mit kurzer Nachricht an operations@prisma-investment.com abbestellen.
Wir freuen uns, wenn Sie weiterhin mit uns in Kontakt bleiben.